上周,我在看 QuestMobile 9 月发布的一份 AI 平台研究报告。
有一组数据让我停了下来:2026 年 7 月,豆包、千问、元宝的单次信源引用量环比分别减少 7.5%、1.5% 和 3.6%。与此同时,报告观察到,这几个平台的 TOP10 网站内容引用率有所抬升。
我的第一反应不是“以后少发内容”,也不是“AI 已经只相信头部网站”。我想到的反而是搜索行业过去二十年反复出现的一个变化:当信息供给越来越充足,平台真正要解决的问题,就会慢慢从“去哪里找信息”,转向“从这么多信息里选谁”。
所以,这组数据真正值得 CMO 和 GEO 负责人追问的是:当互联网上可供 AI 调用的信息越来越多,为什么部分 AI 平台反而开始减少单次调用的来源?
AI 减少引用来源,是否意味着 GEO 的机会变少了?
这个担心有道理。但我觉得只对了一半。
如果只看豆包、千问和元宝的数据,很容易得出一个结论:AI 搜索正在集中信源,中小品牌的空间会越来越小。
但同一份 QuestMobile 报告也显示,不同平台的引用策略正在分化。2026 年 7 月,豆包、千问收紧多源引用,元宝也出现收缩,但 Kimi、文心等平台仍有扩量表现。
所以,我不会把它写成“中国 AI 搜索已经全面进入信源集中阶段”。目前更准确的说法是:豆包、千问、元宝已经出现值得持续观察的信源集中信号,而且这种变化在不同平台、不同场景里的程度并不一样。
信源变少,不等于机会变少。
真正变化的,是进入答案的筛选方式。
过去做 GEO 检测,我们很容易先看一个指标:品牌有没有被提及、有没有被引用。接下来还应该多问一步——这种引用是偶然出现一次,还是在一组相关问题里持续出现?AI 调用的是官网,还是媒体、垂类平台、社区?不同平台调用的来源结构是否一样?
GEO 的问题正在从“AI 有没有找到我的内容”,进一步变成“当 AI 找到很多候选内容以后,为什么会选择我”。
从 Yahoo、Google 到 AI,搜索为什么总会从“覆盖”走向“筛选”?
我从 2005 年开始在一家香港数字营销公司做 SEO。那时候接触 Yahoo 和早期搜索优化,企业首先关心的事情很直接:我的网页能不能进入搜索引擎。
网页越来越多以后,Google 时代的问题变了。
企业不再满足于“被收录”。大家开始研究:为什么都是被收录的页面,有的排在前面,有的排在后面?搜索竞争从“有没有进入索引”逐渐走向“谁更值得出现在前面”。
现在到了第三代——AI 搜索。
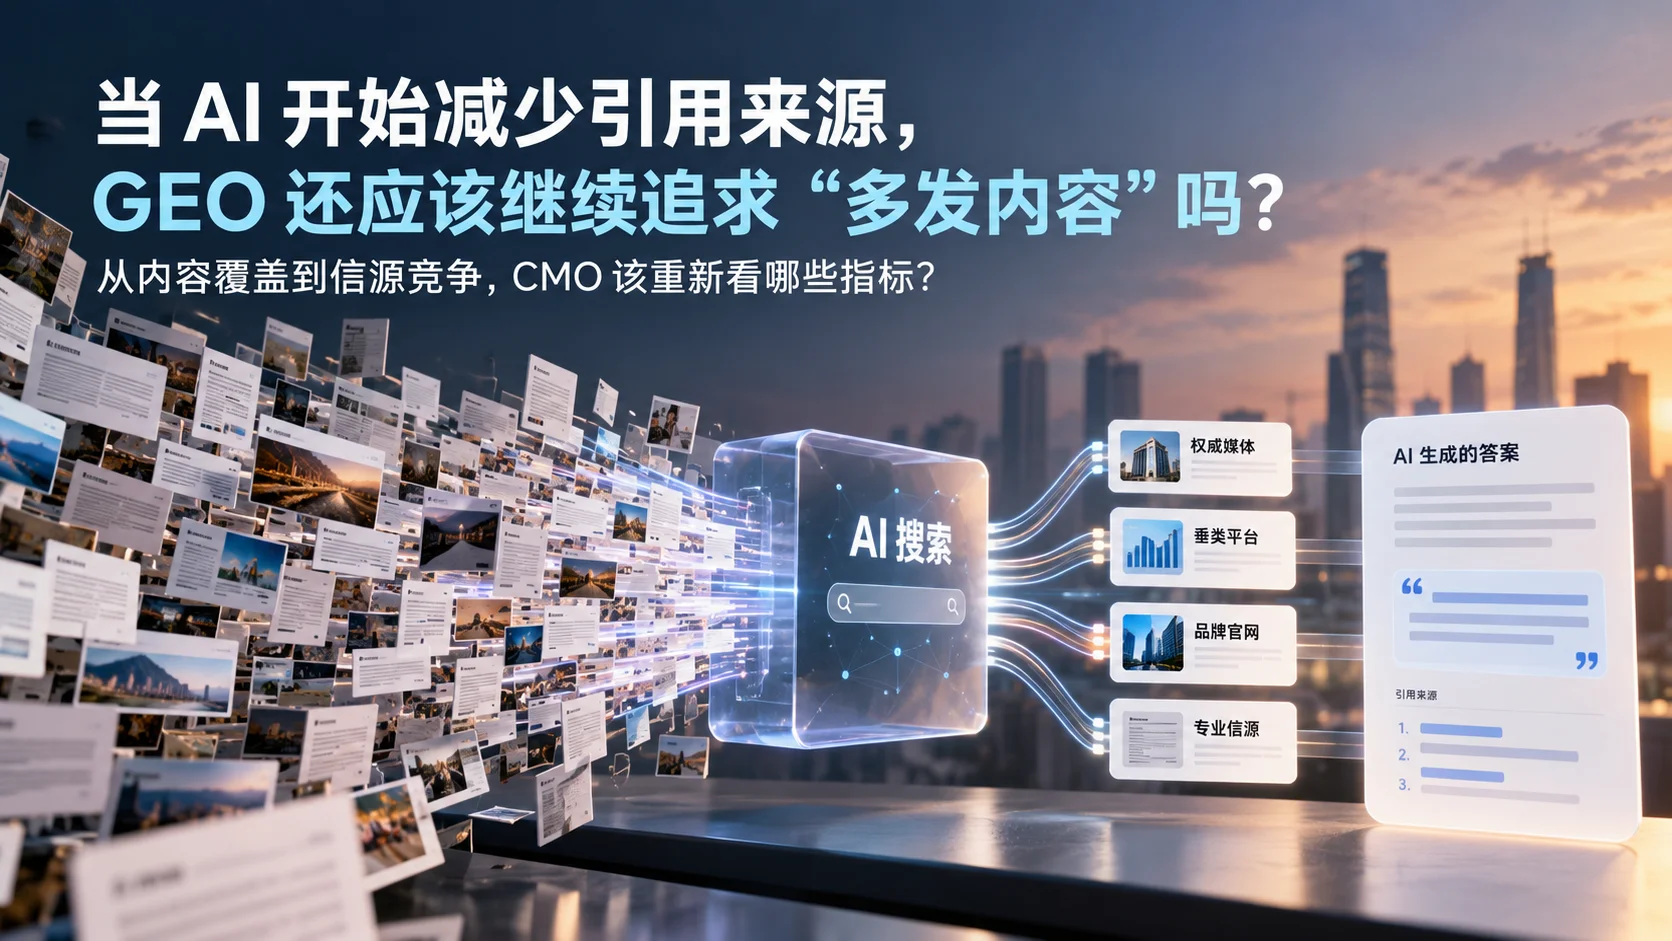
它跟 Google 并不是简单重复。传统搜索通常给用户一组链接,由用户继续判断和点击;AI 搜索则可能先检索多个来源,再选择、组合、重述信息,最后直接生成一个答案。
这意味着一种新的稀缺资源正在出现。
不是互联网上还能不能放下一篇新文章,而是当 AI 面对大量候选信息时,哪些来源能够反复进入它生成答案时所使用的信息集合。
QuestMobile 之前针对汽车、旅游、保险等场景的研究也能看到这种差异:不同问题会激活不同的信源结构,头部平台有优势,但并不等于所有内容都由少数网站包揽。
所以我更愿意把 AI 时代的变化理解成:企业除了争内容入口,还要开始争“被反复选中的来源资格”。
GEO 的竞争单位,为什么可能从“内容数量”转向“信源资格”?
这里说的“信源资格”,不是 AI 平台给企业颁发的一张证书,也不是存在某套固定规则,只要满足几个条件就一定会获得引用。
我用这个词,是为了描述一种正在变得重要的竞争状态:当多个来源都具备相关内容时,谁能够更稳定地被 AI 调用。
| 企业关注的问题 | 内容覆盖阶段 | 信源竞争阶段 |
|---|---|---|
| 核心问题 | AI 能不能发现我 | AI 为什么选择我 |
| 内容目标 | 扩大相关主题覆盖 | 建立持续可验证的信息资产 |
| 观察指标 | 提及、引用、覆盖 Prompt | 来源稳定性、重复调用、跨问题表现 |
| 内容判断 | 有没有相关内容 | 信息是否清晰、一致、有证据 |
| GEO 任务 | 增加可被检索的信息 | 判断哪些内容正在形成可信来源 |
这两种状态不是替代关系。
内容覆盖仍然是基础。一个品牌在某个用户问题下根本没有足够的信息资产,就很难讨论后面的 AI 搜索可见度。
但当候选信息越来越丰富以后,继续机械地增加相似页面,边际价值可能会下降。企业真正应该区分的是两件事:我们发布了多少内容,以及其中哪些内容正在持续进入 AI 答案。
这也是为什么 GEO 的数据分析不能只统计“发了多少篇”。内容策划、平台发布、效果监测最终都应该回到同一个问题:哪些品牌信息真正形成了可以被持续检索、验证和调用的资产。
“那是不是以后只要去头部平台发内容?”
前几天,我和一位市场负责人聊到这组数据。他看完之后问我:「那是不是很简单?既然信源越来越集中,我们以后就专门找这些平台发不就行了?」
我没有马上回答。
他愣了半秒,又补了一句:「至少比自己慢慢做内容快吧?」
我说:「如果 AI 只是认域名,这件事确实会简单很多。但现在更值得观察的,是同一个平台里,为什么有些内容会被调用,有些不会。」
这是我很担心市场把“信源集中”误读的地方。
TOP10 网站内容引用率提高,不等于企业只要购买头部媒体位置,就自动获得所谓的“信源资格”。同一个域名下面可以有成千上万篇内容,它们的主题相关性、事实密度、更新时间、信息结构都不一样。
而且不同问题的信源结构也会变化。QuestMobile 对汽车、旅游、保险场景的观察显示,即使在同一 AI 平台,不同用户意图也可能对应不同来源组合。
所以我不建议把 GEO 简化成媒体采购。
媒体可以是品牌知识资产的一部分,官网也可以,行业垂类平台、社区以及其他第三方来源同样可能发挥作用。真正需要管理的是:这些地方关于你的品牌究竟存在什么信息,这些信息是否一致,又能不能回答用户真正会问的问题。
如果不再只看内容数量,CMO 应该看什么?
我会建议 CMO 和市场团队先盘点品牌的“可调用资产”。
这个盘点不需要一开始就做得很复杂。先回答三个问题:
- AI 在哪些真实用户问题中已经会调用品牌?
- 被调用的信息来自官网、媒体、垂类平台、社区,还是其他第三方来源?
- 同一类核心事实,在不同来源中的表达是否一致、清晰,而且可以验证?
内容让品牌进入 AI 的候选范围,可信度决定品牌能不能反复成为答案的一部分。
这里的“可信度”也不是某个我们可以直接读取的平台分数。我更关注的是它最终表现出来的结果:一个品牌是否能够在一组相关 Prompt 中持续出现,它依赖哪些来源出现,这些来源是否稳定,以及不同 AI 平台之间有没有明显差异。
GEO 不只是内容生产问题。
它越来越像一个品牌知识资产问题。
我和团队提出 AIPO 时,把 GEO 工作拆成检测报告、数据分析、内容策划、平台发布和效果监测几个相互连接的环节,也是基于这个原因。
对于 MOFU 阶段的企业,我通常不建议一上来先决定“下个月再生产 50 篇内容”。更合理的顺序,是先做一次 GEO 检测:看看品牌在哪些用户问题里出现,在哪些平台出现,被什么来源支撑,又在哪些重要问题里长期缺席。
先有数据,再决定内容往哪里投入。
GEO 信源继续集中,对品牌意味着什么?
如果豆包、千问、元宝目前表现出来的信源集中趋势继续发展,我认为有三个方向值得企业持续观察,而不是急着把它们当成固定的平台规则。
- 大品牌不一定在所有问题里天然占优。品牌知名度是一回事,在某个具体问题下面有没有清晰、可验证、适合调用的信息,是另一回事。
- 垂直来源仍然可能有空间。QuestMobile 对保险、理财场景的观察里,垂类服务平台、专业信息来源以及品牌机构都在承接不同类型的需求。这说明“头部集中”并不等于“只剩综合大站”。
- 不同 AI 平台不会共享一套完全相同的信源结构。豆包、Kimi、文心一言、通义千问、夸克 AI、元宝背后的产品定位、内容生态和用户场景不同,企业很难依靠一份所谓的“中国 GEO 通用信源名单”解决所有平台的问题。
这也意味着 GEO 越来越难靠一次性的内容建设完成。
今天被调用的来源结构,几个月之后可能发生变化;同一个平台里,产品推荐、行业知识、消费决策等不同 Prompt,也可能出现不同的引用结构。
持续监测的意义就在这里:不是为了每天追着某一条 AI 回答变化,而是为了看清品牌的信息资产有没有形成稳定趋势。
面对信源集中趋势,不同团队现在可以先做什么?
如果你是 CMO 或市场总监,我建议先别问“今年要多发多少篇”。先把几个核心业务场景拆成真实用户问题,再看看品牌在这些问题里的信源结构。你需要知道的不是内容库存有多大,而是哪些资产真的进入了 AI 的信息环境。
如果你是 GEO 或 SEO 负责人,我建议在品牌提及之外,增加几个观察维度:AI 引用了谁、哪些来源重复出现、哪些核心问题长期缺席,以及豆包、Kimi、文心一言、通义千问、夸克 AI、元宝之间有什么差异。
如果你是品牌负责人,我建议检查官网、媒体报道、行业垂类平台等关键来源。产品参数、品牌定位、服务范围、核心能力这些重要事实,如果不同渠道各说各话,内容再多也很难形成清晰的信息资产。
这也是 AIPO 五环里“GEO 检测报告 → 数据分析 → 内容策划与平台发布 → 效果监测”需要连续看的原因。检测不是终点,它的作用是告诉团队下一步应该把内容资源投在哪里。
先看清 AI 为什么找到你,再决定下一篇内容写什么。
如果你正在制定中国 GEO 策略,不确定应该继续扩大内容量,还是先调整现有信源结构,可以先做一次 GEO Audit,把豆包、Kimi、文心一言、通义千问、夸克 AI、元宝上的品牌表现按问题和来源拆开看。先有数据再做决策,比单纯追求发布数量更有参考价值。
从争收录到争信源,企业真正应该提前建立什么?
回头看这二十年,搜索的问题其实一直在变。
2000 年代,我们问的是:怎么让搜索引擎收录我?
后来我们问:为什么 Google 把这个页面排在前面?
到了 AI 搜索阶段,我觉得问题正在继续往前走:为什么 AI 面对这么多可以使用的信息,最后选择了这个来源?
QuestMobile 2026 年 7 月的数据,只是一个阶段性的趋势信号。它还不足以证明所有中国 AI 平台都会走向同一种信源结构,更不能据此判断未来只有少数头部网站有机会。报告本身已经显示,不同平台的信源策略存在分化。
但这个信号值得 CMO 提前思考。
真正有长期价值的,不是猜中某个平台下一次会调整什么,而是建立一套跨平台仍然能够被理解、验证和调用的品牌信息资产。
相关问题
GEO 信源是什么意思?
GEO 信源可以理解为 AI 在生成答案时检索、参考或引用的信息来源,包括官网、媒体、垂类平台、社区等。对企业来说,关键不只是“有没有内容”,还要观察这些内容能否在相关问题中持续成为 AI 可使用的信息。
AI 搜索引用来源减少,是不是意味着中小品牌更难做 GEO?
不能直接这样判断。QuestMobile 的数据反映的是部分平台在特定时期出现信源收窄,而不同平台变化并不一致;中小品牌更值得关注的,是能否在细分用户问题中建立清晰、专业、可验证的信息资产。:chatgpt-content-reference{index="6"}
GEO 是不是内容发布得越多越好?
不是简单的数量关系。足够的主题覆盖仍然重要,但如果大量内容重复、缺少事实依据,或者品牌信息彼此矛盾,增加发布数量并不等于增加被 AI 调用的机会。
AI 更喜欢引用哪些网站?
目前没有一份适用于所有 AI 平台、行业和问题的固定网站名单。现有研究已经能看到,不同平台和用户意图会对应不同信源结构,因此比寻找“万能信源”更重要的,是持续观察自身行业的实际引用结果。
企业应该怎样判断自己是不是 AI 的可信信源?
可以观察品牌在核心用户问题中的引用频率、来源类型、重复出现情况,以及不同平台之间的差异。这些数据反映的是阶段性表现,不代表 AI 平台向企业授予了某种固定的“可信认证”。
中国企业做 GEO 应该监测哪些 AI 平台?
应该根据目标用户实际使用场景选择。中国市场可以观察豆包、Kimi、文心一言、通义千问、夸克 AI、元宝等平台,再按业务相关 Prompt 比较品牌出现、引用来源和答案表现,而不是只看一个平台。